延税不是免税
RRSP 供款那年省下的税,没有消失,只是记了账:钱取出来那年,按那一年的税率全额并入收入补交。所以 RRSP 真正的问题从来不是「存不存」,而是——取的那年你的税率是多少,而那一年往往由不得你。
71 岁那年,账户会被强制改名
你满 71 岁那年的 12 月 31 日之前,RRSP 必须关闭。三个选择:一次性全额取出(几乎没人选——整笔并入当年收入)、买年金、或者转成 RRIF。绝大多数人转 RRIF。转了之后,钱还是你的,还在免税增长,但从满 72 岁那年起每年必须取出一个最低比例——不由你定,也不管你需不需要。比例按当年 1 月 1 日的年龄查:
| 1 月 1 日的年龄 | 71 | 72 | 75 | 80 | 85 | 90 | 95+ |
|---|---|---|---|---|---|---|---|
| RRIF 最低提取率 | 5.28% | 5.40% | 5.82% | 6.82% | 8.51% | 11.92% | 20% |
满 72 岁那年是第一个强制提取年,年初你还是 71 岁,所以第一笔是 5.28%。比例逐年上升,账户还在复利——所以被迫取出的金额往往比你想象的大、而且越来越大。认识一下 Jack:小企业主,45 岁时 RRSP 有 $100,000,之后每年存 $20,000,年增长按 5%:65 岁退休时 $959,715,71 岁 $1,286,110,到满 72 岁那年年初 $1,350,416。那一年强制取出 5.28%=$71,302,全额并进当年收入。这不是他想取,是必须取。
OAS 被回收:税阶之外多出来的那一段
老年保障金(OAS)2026 年满额约 $9,024/年。但净收入超过 $95,323 之后,每多 1 加币就要退回 15 分,到约 $155,483 全部退完。它不叫税,但效果和税一样。
有一点常被算错:退回的这部分可以从应税收入里扣掉(报税表第 23500 行),所以不是在税率上直接加 15 个点。每多 1 加币收入,15 分退回 OAS,剩下 85 分按你的税阶交税:
回收区间的真实边际税率 = 15% + 85% × 税阶税率
税阶是 43.41% 的人,这一段是 15% + 85% × 43.41% = 51.90%,比税阶多出 8.49 个点。
而 72 岁那笔 $71,302 的强制提取,正好把很多人推过那条线。
驼峰曲线:为什么「中间收入」有一段特别贵
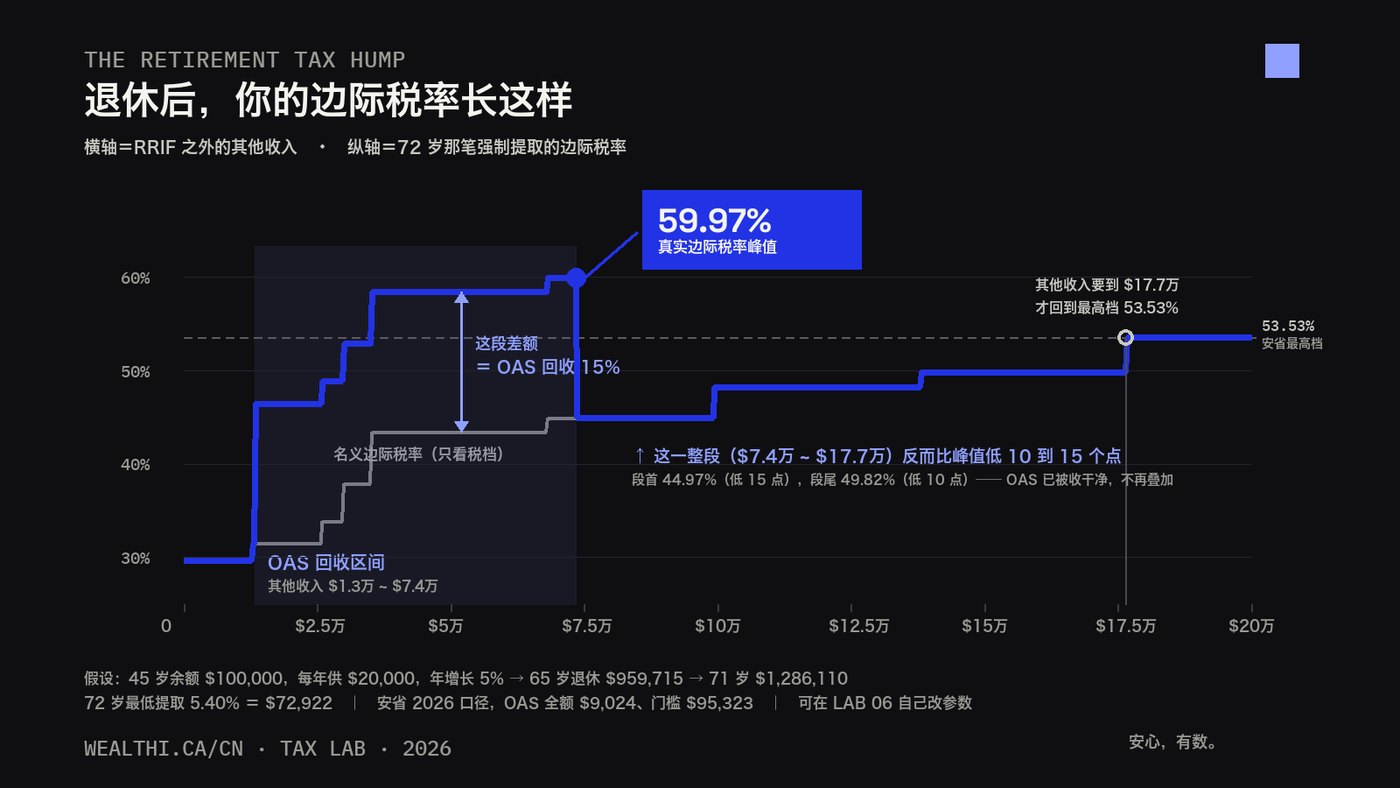
把 Jack 的强制提取固定为 $71,302,横轴换成「他退休后的其他收入」,曲线长这样:
- 其他收入在 $1.5 万到 $7.5 万之间($14,997–$75,157),总收入落在 OAS 回收区间,真实边际税率是 15% + 85% × 税阶。
- 其中约 $4.1 万到 $7.5 万这一段最高:51.90%。它比这一段的税阶 43.41% 高 8.49 个点,离安省最高档 53.53% 只差 1.63 个点——而最高档的门槛是应税收入 $258,482,这一段的应税收入只有约 11.7 万到 14.6 万。
- 再往右曲线反而降下来——OAS 已经退完,不再有那 15%。$7.5 万到 $18.7 万这一整段,边际税率回到税阶本身,从 43.41% 逐级升到 49.82%;要到其他收入约 $187,180,才到 53.53%。
- 回收线以下也不只是税阶:65 岁起的年龄抵免随收入递减,让边际税率再多 2 到 3 个点。Jack 没有其他收入时是 32.51%,税阶是 29.65%。
于是出现一个反直觉的事实:其他收入 $6 万的人,这一笔的边际税率比其他收入 $15 万的人还高。后者的总税额当然更高——回收的上限是一样的 $9,024——但「每多取 1 加币被拿走多少」这件事上,中间收入的人,比收入高出一大截的人还吃亏。这一段贵,不是因为收入高,是因为总收入正好落在 OAS 被回收的那一段。
如果 OAS 不是 65 岁开始领
上面的 51.90% 是 Jack 的数:65 岁开始领,现在 72 岁。OAS 领得越多,回收区间越宽,上端会进到下一个税阶:
| OAS 怎么领 | 一年金额 | 收完时的总收入 | 回收区间里最高的一段 |
|---|---|---|---|
| 65 岁领,65 到 74 岁 | $9,024 | $155,483 | 51.90% |
| 65 岁领,75 岁起多 10% | $9,926 | $161,499 | 53.22%,只在最后约 $1,850 的一小段 |
| 推迟到 70 岁领,70 到 74 岁 | $12,273 | $177,141 | 53.22%,总收入约 $159,650 起 |
| 推迟到 70 岁领,75 岁起 | $13,500 | $185,322 | 53.22% |
53.22% = 15% + 85% × 44.97%:总收入过了约 $159,650,扣掉退回的 OAS 后,应税收入进了 44.97% 那一档。四种情况都没有超过最高档 53.53%,「比税阶高出一截、但不超过最高档」这个结论都成立。
Jack 做错了什么?其实什么都没做错
三件事叠在一起:他有纪律地把 RRSP 存满;72 岁被迫取出 $71,302;退休后另有约 $70,000 的其他收入——一套出租房、CPP、再加一点分红。总收入约 15 万,扣掉退回的 OAS 后应税收入约 14.2 万,落在 43.41% 那一档,又正在 OAS 回收区间里,于是 51.90%。他只是把 RRSP 用满了,而一套房、CPP、一些分红,很可能就是很多小企业主退休那年的收入结构。
同样的账户、同样被迫取出的 $71,302,换三种其他收入,用 LAB 06 拖一下滑块:
| 情形 | 这笔 $71,302 多交的税 + 被收回的 OAS | 占这笔取款 |
|---|---|---|
| 退休后无其他收入 | $14,197 | 19.9% |
| 另有 $50,000 其他收入 | $28,034(含被收回的 OAS $5,250) | 39.3% |
| 另有 $70,000 其他收入(Jack) | $31,912(含被收回的 OAS $8,250) | 44.8% |
| 第一行和第二行的差额 | $13,837 ≈ 多交的所得税 $8,586 + 被收走的养老金 $5,250 | 这时再多取 1 加币的成本:51.90% |
注意那 $13,837 不是两笔税叠加,是同一笔取款在不同收入结构下的代价拆成两部分:一部分是税阶抬高、年龄抵免减少,一部分是养老金被收走。
身故那年的税单:$867,708 剩下 $403,224(按最高档粗算)
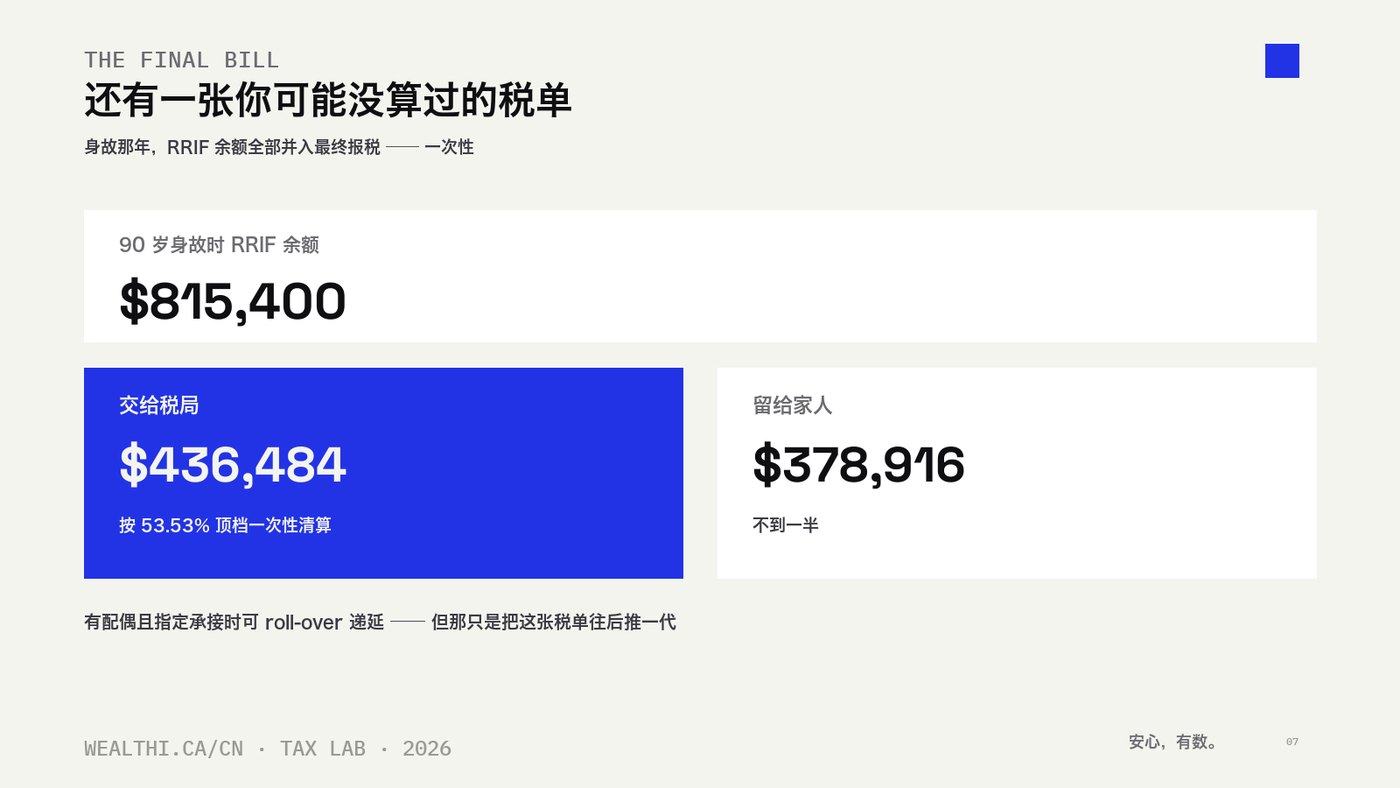
还有一张很多人没算过的税单。身故那年,RRIF 里剩下的余额全部、一次性并入最终报税——和出租房的视同出售、公司的结算放在同一张表上。Jack 一直按政府规定取最低额,90 岁身故时 RRIF 还剩 $867,708;这么大一笔并进遗产,几乎全部落在最高档。按最高档 53.53% 粗算,欠税 $464,484,留给家人 $403,224,只有一半左右。按累进税表精确算,税约 $41.9 万到 $45.2 万,取决于那一年还有多少其他收入。而这些钱,正是他工作时每年两万、每年两万存进去的。
一个例外:如果 Jack 有配偶、并且指定了配偶承接(successor annuitant),身故那年可以 roll-over 递延,不交税。但那只是把这张税单往后推若干年——推到配偶身故那年,用同样的方式计税。有没有配偶承接,对「要不要提前取」的结论正好相反,这一点在有无配偶承接时提前取 RRSP 的得失对比里整页算给你看。
| 关键数字 —— 安省 2026(LAB 06 可复算) | |
|---|---|
| Jack 的假设 | 45 岁余额 $100,000、每年供 $20,000、增长 5%、65 岁退休 → 65 岁 $959,715、71 岁 $1,286,110、72 岁年初 $1,350,416 |
| 72 岁那年最低提取 5.28% | $71,302;无其他收入 19.9%,另有 $50,000 → 39.3%,另有 $70,000 → 44.8% |
| OAS | 满额约 $9,024;净收入超过 $95,323 每 1 加币退回 15 分,约 $155,483 退完;退回的金额可从应税收入里扣除 |
| 回收区间的边际税率 | 15% + 85% × 税阶,最高 51.90%(其他收入约 $4.1 万–$7.5 万):比税阶 43.41% 高 8.49 个点,比最高档 53.53% 低 1.63 个点;回收区间其他收入 $14,997–$75,157;到 53.53% 要其他收入 ≥ $187,180 |
| 90 岁身故 | RRIF 余额 $867,708 → 一次性税约 $464,484(按最高档 53.53% 粗算),家人到手约一半 |
做决定之前,至少算清三个数字
- 1. 71 岁那年账户里有多少钱。它决定 72 岁起被迫取出的金额有多大;这笔金额再加上你退休后的其他收入,两者合起来才决定你会不会掉进 51.90% 的那一段。
- 2. 60 到 71 岁这些年还有没有工作收入和其他收入。这决定了你有没有「主动取」的空间——低收入年份是 RRSP 唯一便宜的出口。
- 3. 你希望留给家人的,是账户上的余额,还是税后真正到手的金额。这决定了这笔钱该不该一直放在 RRIF 里,当然也决定了你现在是否还要往 RRSP 存。
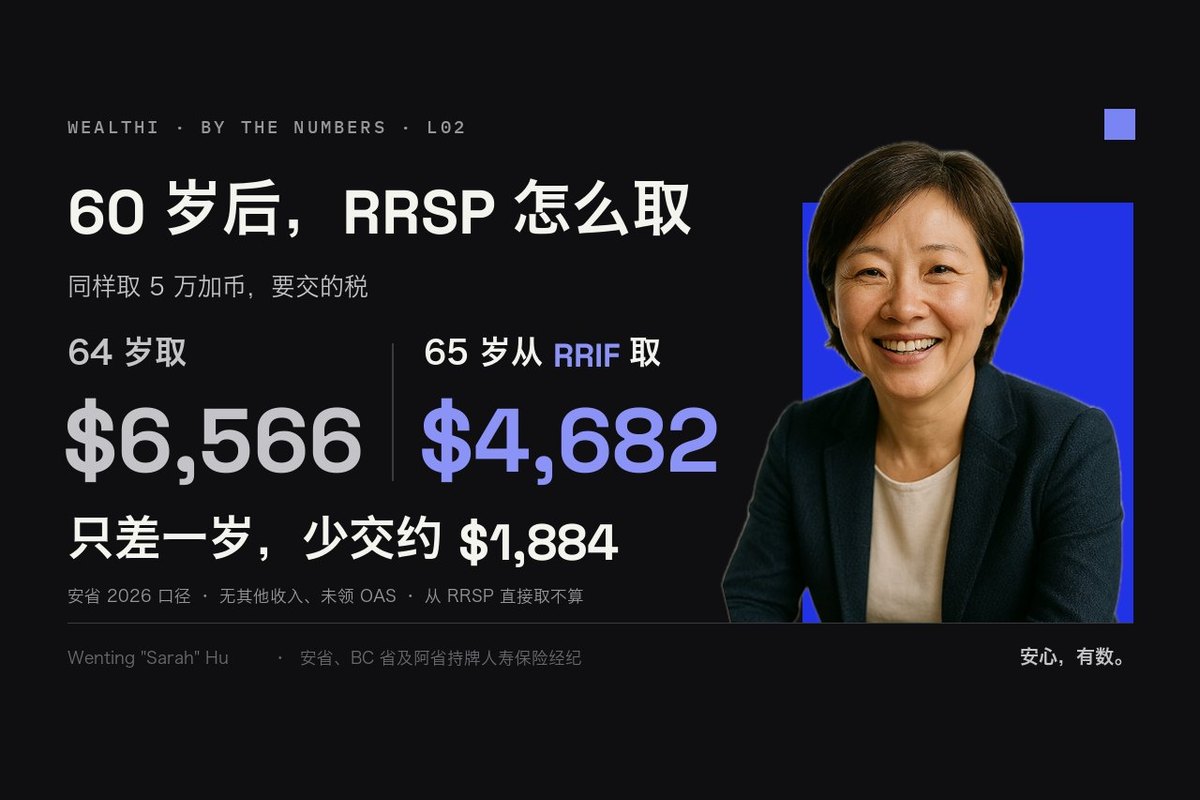
Jack 已经 72 岁,选择空间几乎没有了。所以下一篇换一个人:60 岁、刚退休的 Linda——她还有十年。同样取 $50,000,自己挑年份是 13.1%,政府替你挑是 50.5%;64 岁和 65 岁差 $1,884;有没有配偶承接,结论正好相反——《RRSP meltdown 怎么做:60 岁后 RRSP 怎么取最省税》。
本文假设
- Jack 单身,没有做养老金收入分摊。有配偶的人 65 岁以后可以把 RRIF 收入分一部分给配偶报税,可能把大部分取款移出回收区间。
- OAS 按满额算。满额要 18 岁以后在加拿大住满 40 年,住得短的按比例少,回收区间也跟着变短:住满 20 年的人 OAS 约 $4,512,回收到约 $125,400 就结束。
- 金额是未来的名义数,税表用的是 2026 年的。没有计养老金收入抵免(每年约 $370)和安省健康税(每年最多 $900);最低提取按年初取。
- OAS 满额按 2026 年第三季度月额 × 12 计($9,024);按四个季度实际月额加总约 $8,999,Service Canada 公布的 2026 年全额回收线为 $155,320,差异对文中税额的影响不到 $10。
常见问题
为什么退休后 RRIF 取款的边际税率会比税阶高出一截?
因为 OAS 回收叠在所得税上:净收入超过 $95,323(2026)的部分,每 1 加币扣回 15 分 OAS。扣回的部分可以从应税收入里减掉,所以这一段的真实边际税率是 15% 加上原税率的 85%。安省 2026 口径下,其他收入约 $70,000 的退休者,72 岁那笔强制提取的真实边际税率是 15% + 85% × 43.41% = 51.90%,比他所在的税阶 43.41% 高 8.49 个点,接近安省最高档 53.53%。
RRSP 抵税是免税吗?
不是,是递延。供款那年少交的税,在取款那年按当时的税率全额并入收入补交;71 岁年底前必须转成 RRIF 或年金,72 岁起每年按最低比例强制取出。
RRIF 每年最少要取多少?
按当年 1 月 1 日的余额乘以年龄对应的最低比例,年龄也按 1 月 1 日算:71 岁 5.28%、72 岁 5.40%、75 岁 5.82%、80 岁 6.82%、85 岁 8.51%、90 岁 11.92%、95 岁起 20%。满 72 岁那年年初还是 71 岁,所以第一笔是 5.28%。可以按更年轻配偶的年龄计算,但开户时选定后不能更改。
同样被迫取 $71,302,为什么其他收入 0 和 5 万税差 $13,837?
两部分:税档抬高、年龄抵免减少,多交约 $8,586;加上被收回的 OAS $5,250。不是两笔税,是同一笔取款在不同收入结构下的代价。无其他收入时 19.9%,另有 $50,000 时 39.3%。
身故时 RRIF 余额怎么交税?
没有配偶或受抚养子女承接时,余额全额一次性并入身故那年的最终报税。Jack 90 岁时 $867,708 的余额按最高档 53.53% 粗算约欠税 $464,484,家人到手只有一半左右。配偶承接可以递延,但只是把这张税单推到配偶身故那年。
收入更高的人这一笔反而税率更低,是真的吗?
就这笔 RRIF 取款的边际税率而言是真的:其他收入在 $7.5 万到 $18.7 万之间,OAS 已被全额收回、不再有这 15%,边际税率反而比 51.90% 的峰值低 2 到 8.5 个点。但总税额仍然更高——回收上限是一致的 $9,024。
教育性信息,不构成建议。数字采用安省 2026 税表、OAS 回收参数(回收线取自 Manulife 2026 税率卡)与通行的 RRIF 最低提取率表,由我们的 LAB 06 模型算出;「Jack」为便于说明的虚构案例,非真实客户;实际最低提取额由你的账户机构计算。保险产品由 Wenting Hu(安省 · BC · 阿省持牌人寿保险经纪)提供。E&OE。
下一步:到 LAB 06 —— RRSP/RRIF 退休税计算器拖一下「其他收入」滑块看你自己落在哪一段,读下一篇《RRSP meltdown 怎么做》,或预约一次诊断。