完整视频 · 10 分 43 秒 · 第三期
60 岁后 RRSP 取出来的钱放哪?选对账户多 5 万 8
文章和视频用同一套数字,但不是逐字稿:视频按页讲,文章按推理顺序写。想看算法演示,点下方播放;想看结论和边界,往下读。
为什么「放哪」是第二个问题,不是第一个
先把顺序摆正。RRSP 的税只有一次机会少交:在你收入低、还有得选的那几年主动取。这件事在RRSP meltdown:60 岁后挑年份取款的做法里已经算过——同样取 5 万,自己挑的年份 13.1%,政府替你挑的年份 50.5%。做完这一步,钱到了手上,第二个问题才出现:这笔税后的钱放哪?
我把这两个问题分开,是因为在诊断里常见一种错位:客户花大量时间比较「TFSA 还是分红保单」,却没有先决定「要不要在 65 到 71 岁之间把 RRSP 搬一部分出来」。后者值 28 万,前者值 6 万。先把大的拿到,再谈小的。
同一个人,两组决定
主角还是 Linda:60 岁,刚退休,单身、没有配偶可以承接 RRIF。RRSP 放着不动的话,到 72 岁正好 $925,926,第一年的强制提取恰好 $50,000。她面前有两组决定,第一组是「取不取」:
- 规划组:60 到 69 岁每年从 RRSP 取 $50,000。这几年她没有别的应税收入,OAS 推迟到 70,所以每笔的税只有 $6,566,税后 $43,434 存进一个容器。65 岁把剩余的 RRSP 转成 RRIF。
- 不规划组:RRSP 不动,65 岁领 OAS,71 岁关闭账户,72 岁起按最低比例被迫取。
第二组决定只属于规划组:那 $43,434 放哪。为了让比较公平,两组从 71 岁起都另有 $50,000 其他收入(出租房、CPP 之类,四条路一样,不进表);60 到 70 岁的生活费都从别处来——这 5 万不是生活费,是额外搬出来的钱。生活费有着落,规划组才敢把 OAS 推到 70。
四条路,各自的性质
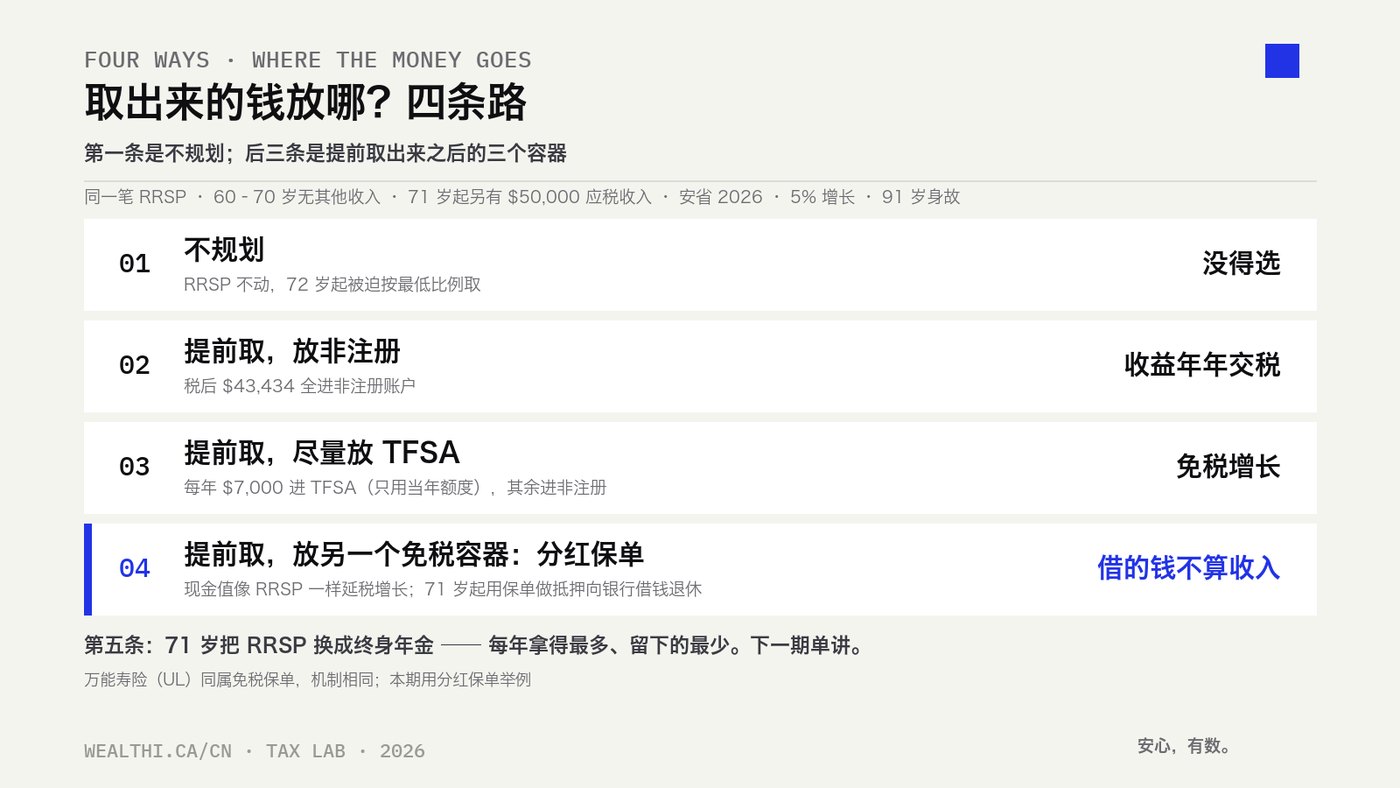
四条路的区别不在收益率——我给所有账户同样的 5% 增长——而在税什么时候交、交给谁:
- 不规划:税在 72 岁以后交,金额由政府定,叠在其他收入上面,还要被 OAS 回收再拿走一层。
- 提前取,放非注册:RRSP 的税在 60 多岁交完,之后账户里的收益年年交税,身故时递延的资本利得再清算一次。
- 提前取,尽量放 TFSA:每年 $7,000 进 TFSA(只用当年额度),其余进非注册。TFSA 那部分之后不再交任何税。
- 提前取,放分红保单:$43,434 交十年保费。现金值像 RRSP 一样延税增长,71 岁起用保单做抵押向银行借钱,借的钱不算收入,身故时用身故金还贷款。它不是不付钱——它把税换成了利息。
还有第五条,71 岁把 RRSP 换成终身年金:每年拿得最多、留下的最少,那是另一篇的题目。
口径:四个不显眼但决定结果的假设
- 非注册收益按 20% 逐年计税,不是 30%。Linda 72 岁后收入约 7 万 3,这一档利息税率 29.65%、资本利得 14.83%、合格股息 6.39%。六四开的股债组合,连身故那年的递延利得税算进去约 17%;只有全买 GIC 才接近 30%。两种口径下文都给。
- 三条提前取的路,71 到 90 岁每年从容器里拿同样的 $27,023——这是宏利演示里的保单贷款额,我让 TFSA 路和非注册路也每年拿这个数,这样三条路 65 到 90 岁到手一样,只比 91 岁留给家人多少。TFSA 路取钱先取非注册、再取 TFSA,让免税的部分继续长。
- 不取那条路的金额政府定,没法和提前取对齐,所以两组之间比「合计」:自己到手 + 留给家人。
- Linda 单身、无承接。有配偶指定为继任领取人的话,配偶承接(successor annuitant)对提前取款的影响会把结论反过来。年龄抵免和养老金抵免没有算进去,算上提前取略好。
第一件事:65 到 90 岁,到手几乎一样
| 年龄 | 不取 · 拿到 | 税 + OAS 回收 | 不取 · 到手 | 提前取(三条一样)· 到手 |
|---|---|---|---|---|
| 65 | $9,024(只有 OAS) | 0 | $9,024 | $0(取 $50,000,税 $6,566,$43,434 进容器;OAS 推到 70) |
| 72 | $59,024(RRIF $50,000 + OAS) | $17,075 + 回收 $2,055 | $39,894 | $43,889(RRIF $10,687 + 容器 $27,023 + OAS $12,273,税 $6,094) |
| 90 | $75,667(RRIF $66,643 + OAS) | $23,746 + 回收 $4,552 | $47,369 | $46,392(税 $7,148,没有 OAS 回收) |
| 26 年合计 | $1,340,121 | $385,848 + 回收 $62,372 | $891,901 | $905,909(拿到 $1,284,477,税 $161,395,存进容器 $217,170) |
这张表最该看的不是数字,是结构。不取的人拿到的多、交的也多:26 年 134 万进来,38 万 6 交税,6 万 2 被 OAS 回收。提前取的人 72 岁那年拿到的 $27,023,保单路是贷款、TFSA 路是免税取款、非注册路是取本金——三种钱都不算应税收入,所以税只有 6 千出头,OAS 一分不扣。两边到手差了 1 万 4,几乎可以忽略。真正的差别,在 91 岁容器里还剩多少。
第二件事:91 岁留给家人多少
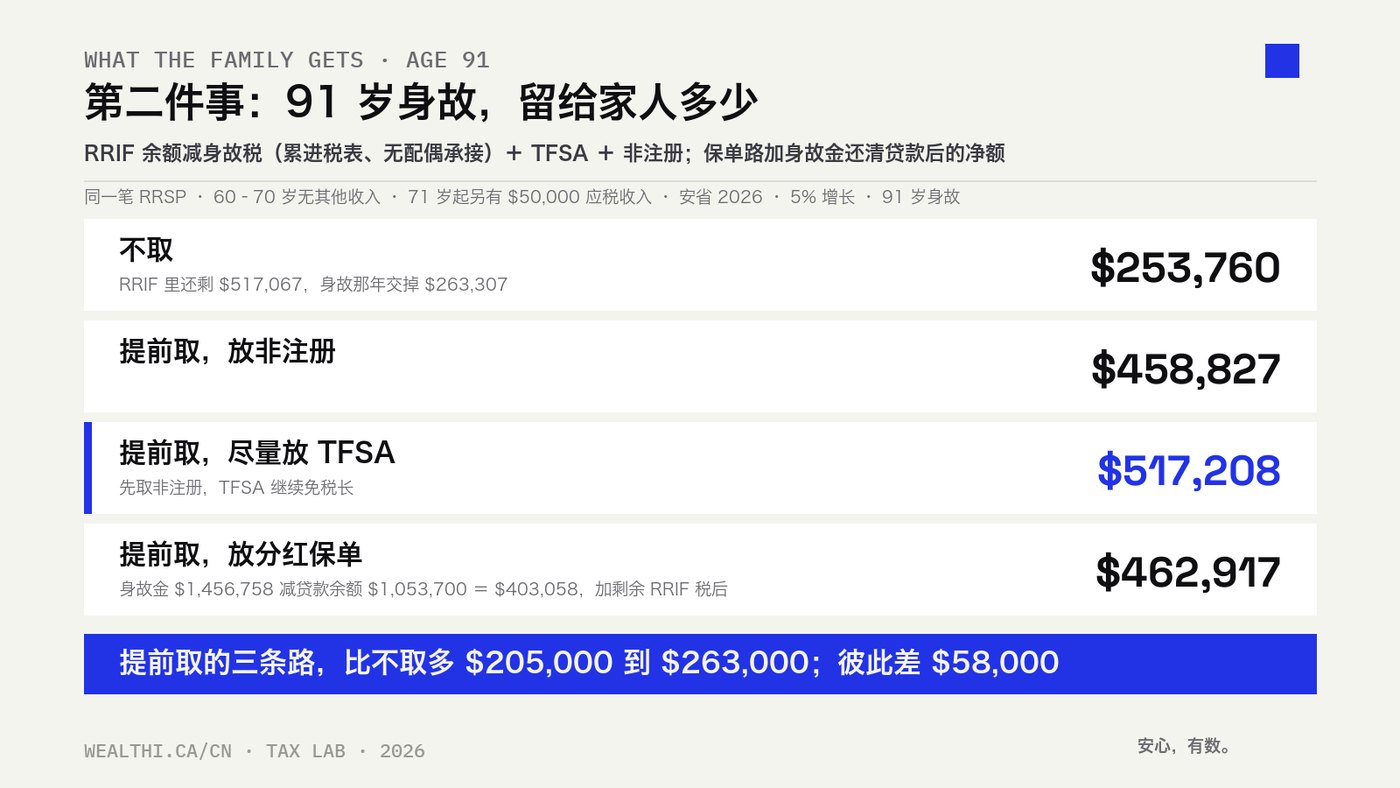
不取 $253,760:RRIF 里还剩 $517,067,身故那年一次性交掉 $263,307——这就是上一期 Jack 那张「不到一半」的税单,换到 Linda 身上。放非注册 $458,827。尽量放 TFSA $517,208。放分红保单 $462,917:身故金 $1,456,758 减贷款余额 $1,053,700 剩 $403,058,加剩余 RRIF 税后。
到这里结论已经出来一半:提前取的三条路比不取多留 20 万到 26 万;三条之间只差 6 万。容器的选择是次要变量。
加起来,再看每条路付出了什么
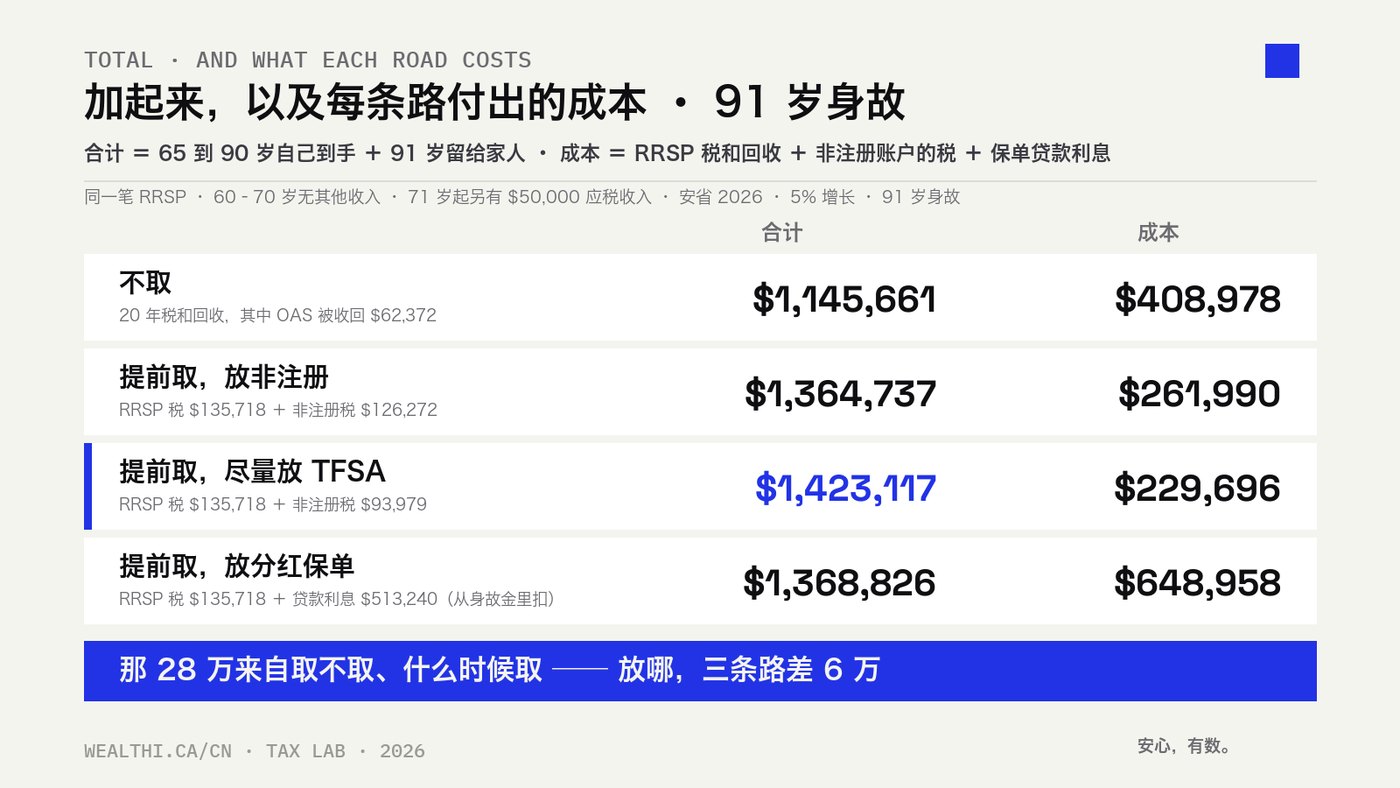
| 路 | 合计 | 成本 | 成本构成 |
|---|---|---|---|
| 不取 · RRIF 被迫提取 | $1,145,661 | $408,978 | 20 年税和回收,其中 OAS 被收回 $62,372 |
| 提前取 · 放非注册 | $1,364,737 | $261,990 | RRSP 税 $135,718 + 非注册税 $126,272 |
| 提前取 · 尽量放 TFSA | $1,423,117 | $229,696 | RRSP 税 $135,718 + 非注册税 $93,979 |
| 提前取 · 放分红保单 | $1,368,826 | $648,958 | RRSP 税 $135,718 + 20 年贷款利息 $513,240(从身故金里扣) |
合计 142 万对 115 万,差 28 万——来自取不取、什么时候取。放哪,差 6 万。
成本那一栏值得多看一眼。保单那条路付出最多:64 万 9,其中 51 万是 20 年贷款利息。它付得最多却没有落后,原因只有一个:利息是从免税复利的身故金里扣的,而税是从年年缩水的账户里扣的。这不是保单「更会赚钱」,是扣款的位置不同。理解了这一点,就能理解下面为什么活多久会把结论翻过来。
保单那条路的真实数字,以及一句必须说的话
先把演示值摊开。宏利 2026 年 10 月演示:60 岁女性非吸烟标准体,每年 $43,434、10 年缴清、当前分红率;贷款 71 到 90 岁、利率 6%、银行上限为现金值的 85%。
| 保单本身 | 贷款退休(IRP) | ||
|---|---|---|---|
| 10 年保费合计 | $434,340 | 71–90 岁每年贷款(6%) | $27,023 |
| 第 10 年现金值(括号内为保证部分) | $380,079($276,972) | 利率 7% / 8% 时 | $24,021 / $21,320 |
| 现金值超过累计保费 | 73 岁 | 91 岁贷款余额 = 现金值的 85% | $1,053,700 |
| 第 1 年身故金 | $464,418 | 20 年贷款本金 / 利息 | $540,460 / $513,240 |
| 91 岁现金值 / 身故金 | $1,239,654 / $1,456,758 | 活到 100,净遗产只剩 | $104,332 |
必须说的那句话是:这是一张 60 岁才开始、10 年付清的保单,复利的时间太短,分红保单最擅长的「长期积累」在这个案例里并不明显。从 60 岁到 91 岁只有 31 年,前 10 年还在交保费;现金值到 90 岁的内部收益率约 4.0%,比我给其他账户的 5% 还低。它在这张表里不落后,靠的不是增长,是两件事:身故金从第一天起就是 46 万、免税;贷款不算收入、不触发 OAS 回收。换句话说,它是一个税务结构,不是一个投资——这和 40 岁投保、让现金值复利 50 年的保单是两种东西。在分红保险的弊端与真实回报那一篇里,经典设计到 85 岁的现金值 IRR 约 4.8%,用的正是 43 岁投保的案例。
三个要点:头十年退保亏(第 10 年现金值 38 万,保证部分只有 27 万 7;73 岁现金值才超过累计保费);91 岁正好碰到银行 85% 的上限,活过 91 要补抵押或还本,活到 100 净遗产只剩 10 万;最大的尾部风险是被迫退保还贷——退保收益那一年全额计税,可能是几十万的税单。分红率少 1 个点,90 岁现金值少两成。你自己的演示书,可以放进 LAB 05 保单计划书分析器,它会把现金值 IRR 和可贷额算出来。
把一个假设换掉,结论就换边
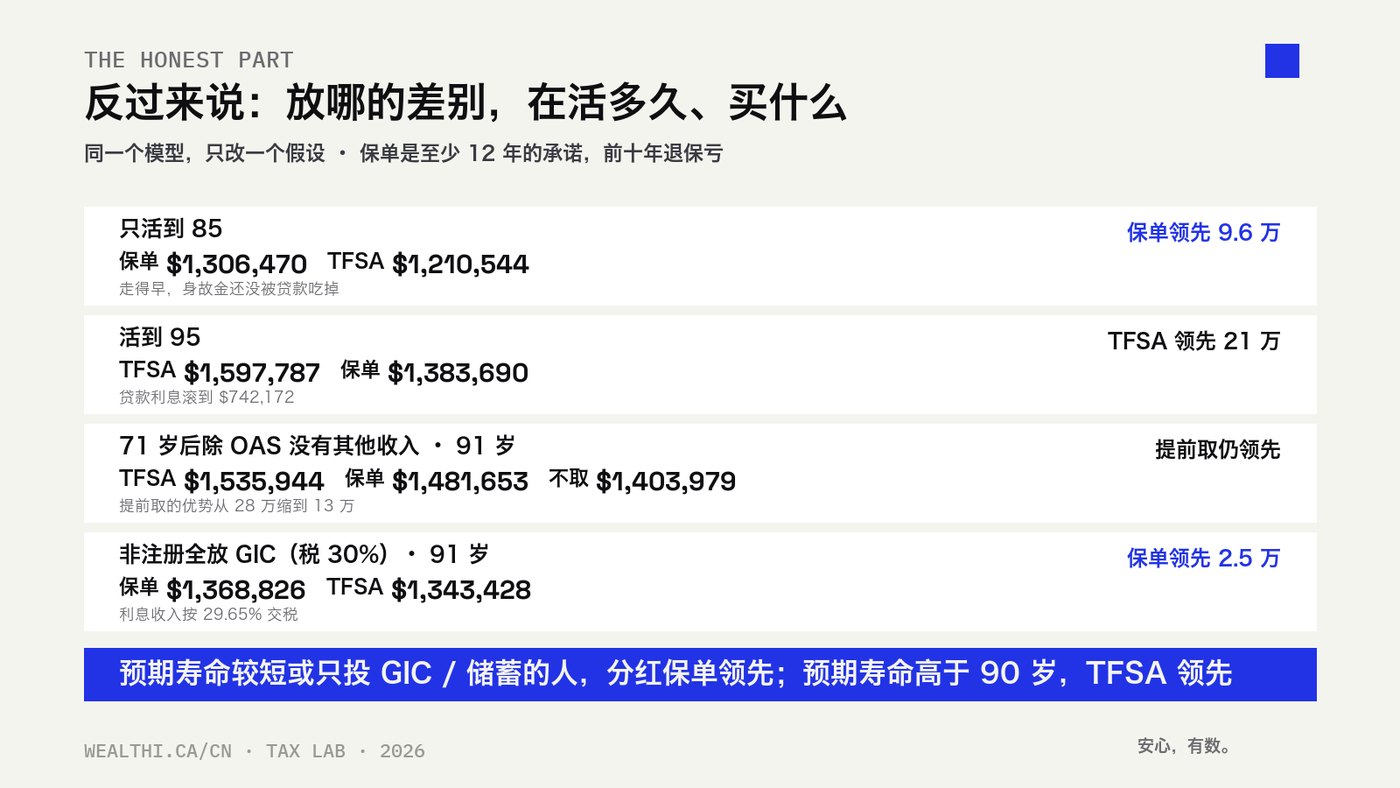
- 只活到 85:保单 $1,306,470,TFSA $1,210,544——保单多 9 万 6。身故金还没被贷款吃掉,这是保单最好的情形。
- 活到 95:TFSA $1,597,787,保单 $1,383,690——TFSA 多 21 万。贷款利息滚到 74 万,身故金被吃掉大半。
- 71 岁后除 OAS 没有其他收入:TFSA $1,535,944、保单 $1,481,653、不取 $1,403,979。提前取仍领先,但优势从 28 万缩到 13 万——因为没有其他收入垫着,不取那条路的税率也不高。
- 非注册全买 GIC(税 30%):保单 $1,368,826,TFSA $1,343,428——保单只多 2 万 5。
把这四行读完,答案其实很朴素:预期寿命较短、或者只愿意放 GIC 和储蓄的人,分红保单领先;预期寿命高于 90 岁,TFSA 领先。交叉点在 89 到 90 岁之间(TFSA 减保单:85 岁 −$95,927,89 岁 −$10,328,90 岁 +$19,812,95 岁 +$235,284);非注册全 GIC 的口径下推到 92 岁。而没有人知道自己活到几岁——这就是为什么我不建议把这笔钱全押在任何一条路上。
怎么选:先问四个问题,再谈产品
- 72 岁以后,除了 OAS 还有别的收入吗?没有:提前取只多 13 万,留在 RRSP 里不取也不吃亏。有:提前取,接着往下。
- 这笔钱十年以内要用吗?要用,别碰保单——前十年退保亏。
- 身体能通过核保、现金流能连交十年吗?不能,也别碰。
- 预期寿命?活到 85 保单多 9 万 6,活到 95 TFSA 多 21 万。寿命是最大的变量——别全押一边:TFSA 额度先用满,剩下的再考虑保单,这样两种情形都不会输得难看。
两条备注。ALDA 最多可以把 RRSP 的 25% 买成 85 岁起付的年金,这部分不算进 RRIF 的最低提取基数,是另一种「把钱搬出强制提取」的办法。OAS 推迟到 70 这个决定,规划组就是这么做的,对合计的影响不到 1.5%(不取也推迟:$1,132,583;保单路 65 岁领:$1,365,481)——它影响的是 OAS 回收线以上那 15% 的边际税率,不是这篇的结论。
| 关键数字 —— 安省 2026(模型复算) | |
|---|---|
| Linda 的假设 | 60 岁单身无承接;RRSP 不动 72 岁 $925,926;60–69 岁每年取 $50,000、税 $6,566、$43,434 入容器;71 岁起另有 $50,000 其他收入;所有账户 5%;非注册收益税 20% |
| 合计(91 岁身故) | 不取 $1,145,661 · 非注册 $1,364,737 · TFSA $1,423,117 · 分红保单 $1,368,826 |
| 成本 | 不取 $408,978(含 OAS 回收 $62,372)· 非注册 $261,990 · TFSA $229,696 · 保单 $648,958(含利息 $513,240) |
| 换个假设 | 活到 85 保单 +$95,927 · 活到 95 TFSA +$214,097 · 无其他收入提前取只 +13 万 · 全 GIC 保单 +$25,398 |
| 交叉点 | TFSA 路 vs 保单路:89–90 岁(全 GIC 口径 92 岁) |
常见问题
从 RRSP 提前取出来的钱,放哪最划算?
按安省 2026 口径、同一笔 RRSP 算到 91 岁:放非注册合计约 136 万、尽量放 TFSA 约 142 万、放分红保单做保单贷款约 137 万,三条路只差 6 万;不取、等 72 岁被迫提取是 115 万。放哪决定的是活多久时谁领先:活到 85 保单多约 9 万 6,活到 95 TFSA 多约 21 万,交叉点在 89 到 90 岁之间。
为什么三条提前取的路到手一样,差别全在留给家人?
因为 71 到 90 岁三条路每年从容器里拿同样的 27,023(宏利演示的贷款额):保单路是贷款、TFSA 路是免税取款、非注册路是取本金,都不算应税收入、都不触发 OAS 回收,所以 65–90 岁到手相同。差别在 91 岁容器里还剩多少:非注册的收益税在账户里年年扣,保单的利息从身故金里扣。
非注册账户的税为什么按 20% 算,而不是 30%?
Linda 72 岁后收入约 7 万 3,这一档利息税率 29.65%、资本利得 14.83%、合格股息 6.39%。六四开的股债组合连身故时的递延利得税约 17%,只有全买 GIC 才是 30%,所以主线取 20%;文中也给了 30% 口径的结果。
保单贷款退休(IRP)是怎么运作的?
分红保单的现金值像 RRSP 一样延税增长,71 岁起用保单做抵押向银行借钱,借的钱不算收入、不交税、不触发 OAS 回收,身故时用身故金还清贷款。本例每年借 27,023、利率 6%,20 年本金 54 万、利息 51 万;91 岁贷款余额正好是现金值的 85%——银行上限。活过 91 要补抵押或还本,被迫退保的话退保收益一次性计税。
什么人不该把 RRSP 取出来的钱放进分红保单?
十年内要用这笔钱的人(头十年退保亏,73 岁现金值才超过累计保费);不能通过核保、或现金流不能连交十年的人;预期寿命长的人(活到 95,TFSA 多 21 万);只想要确定性、不接受分红非保证的人。保单是至少 12 年的承诺。
72 岁后除了 OAS 没有别的收入,还值得提前取吗?
值得的程度小很多:无其他收入时提前取只比不取多 13 万(TFSA 153 万 6、保单 148 万、不取 140 万),留在 RRSP 里不取也不吃亏。有其他收入的人才是提前取受益最大的人。
教育性信息,不构成建议,也不是任何产品的推荐或要约。数字采用安省 2026 税表、OAS 回收参数与通行的 RRIF 最低提取率表,由我们的取款策略模型算出(假设见「口径」一节);保单数字全部取自宏利 2026 年 10 月的演示(60 岁女性非吸烟标准体、每年 $43,434、10 年缴清、当前分红率;贷款 71–90 岁、6%、85% 上限),演示数值非收益承诺,分红不保证;未计年龄抵免与养老金抵免;「Linda」为便于说明的虚构案例,非真实客户。保险产品由 Wenting Hu(安省 · BC · 阿省持牌人寿保险经纪)提供。E&OE。
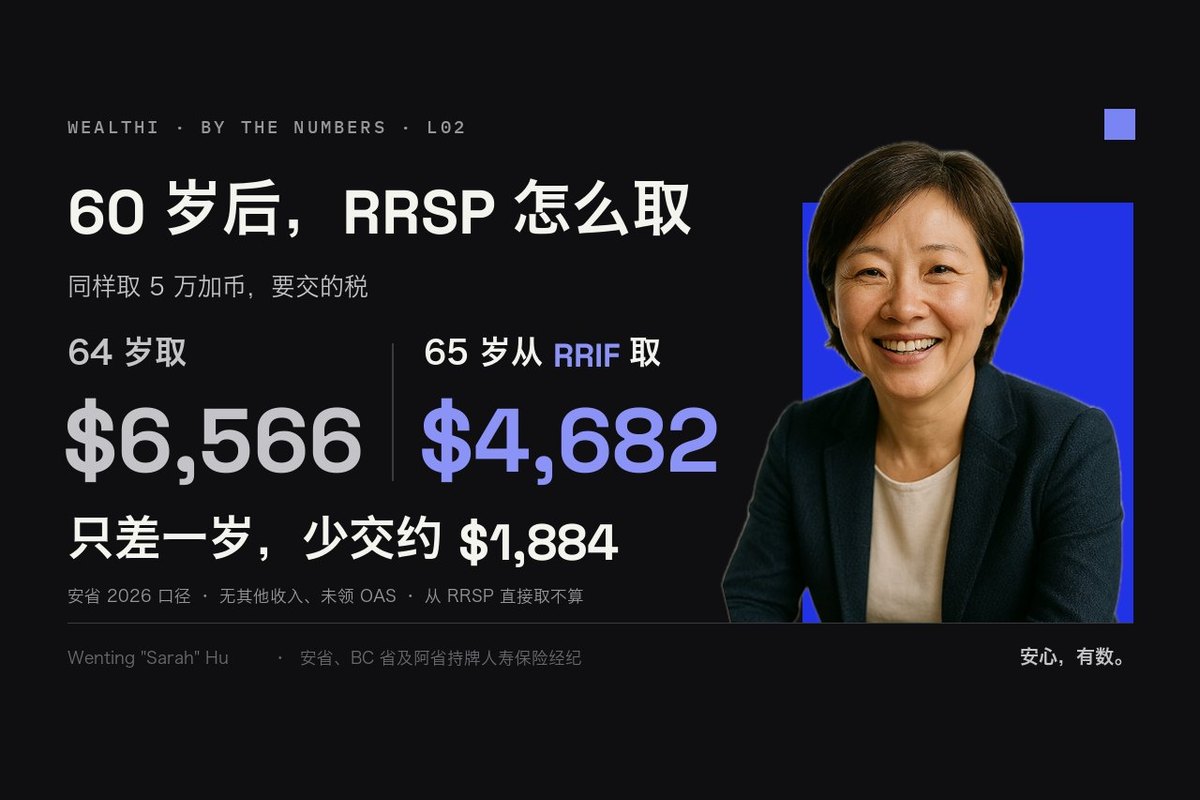
这个系列从问题讲到做法再到放哪:RRIF 强制提取为什么会叠出 59.97% 的边际税率,64 岁和 65 岁取 RRSP 差在哪、五个可优化的机会,以及本篇。要按自己的数字算:RRIF 那条路用 LAB 06 RRSP/RRIF 退休税计算器,或预约一次诊断,我们把四条路用你的数字重跑一遍。